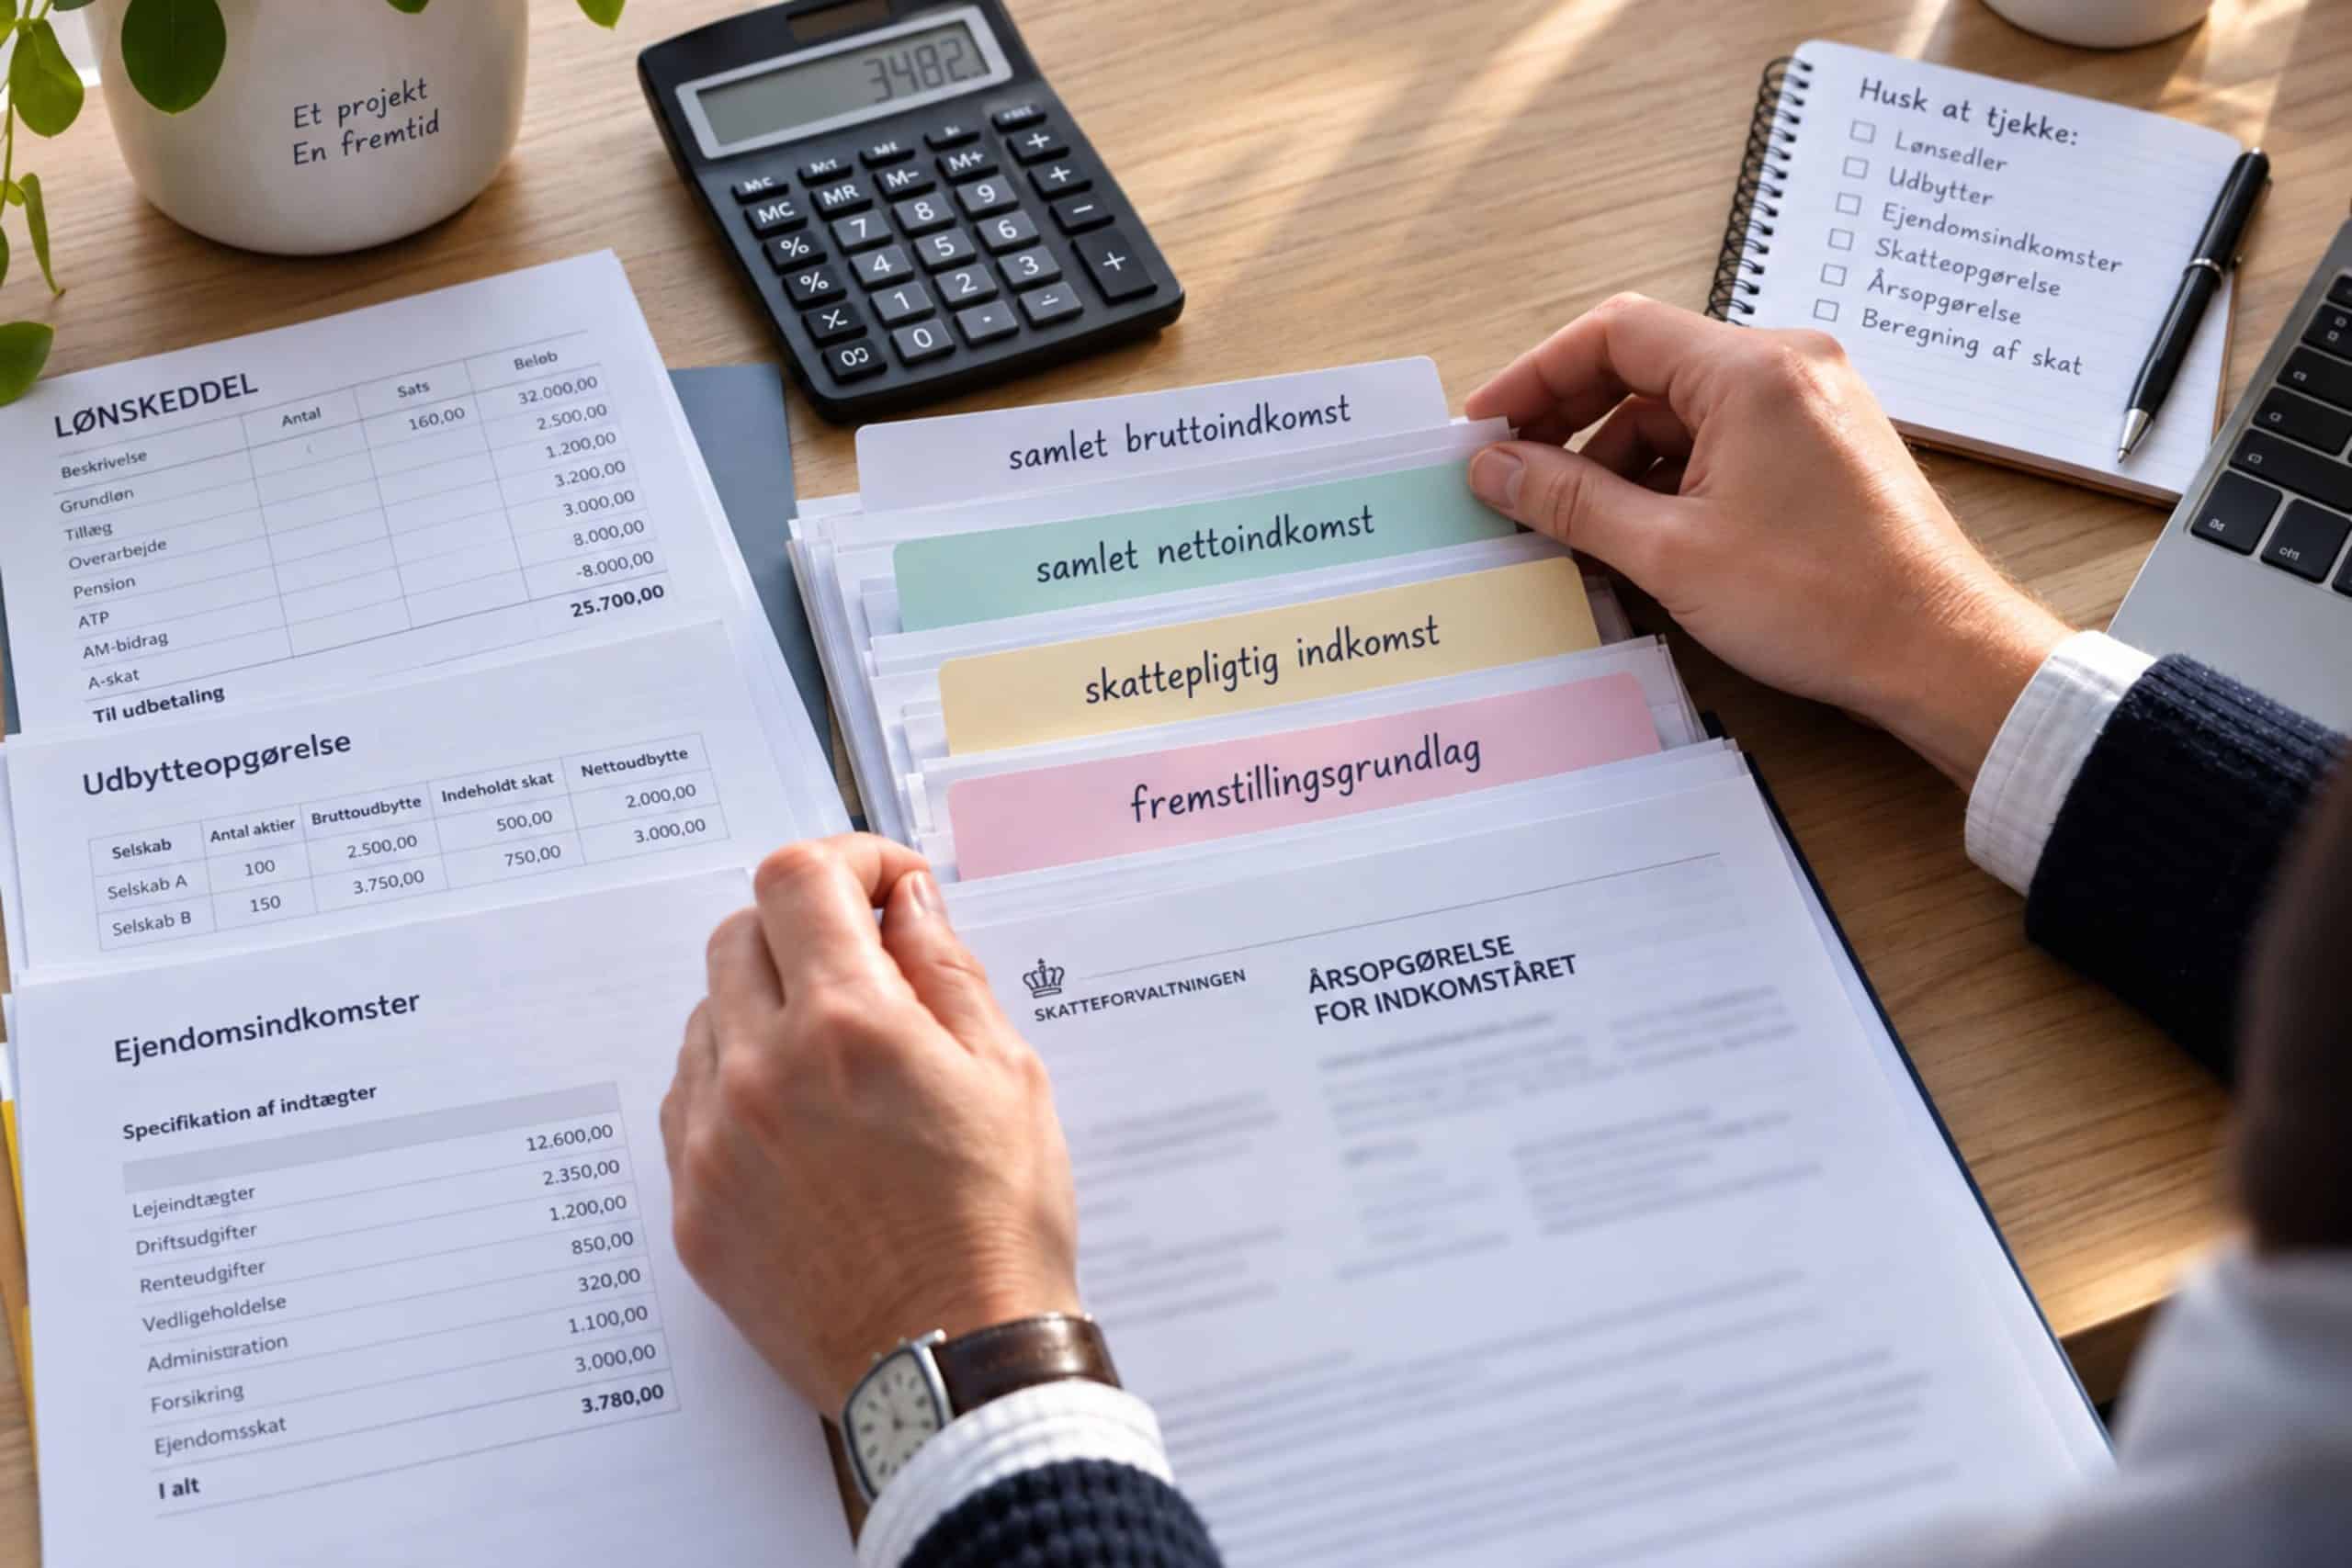


Bruttoindkomst i alt, samlet nettoindkomst, skattepligtig nettoindkomst eller referenceskatteindkomst: ved du, hvad disse begreber dækker over? De svarer til forskellige trin i beregningen af fransk indkomstskat og gør det muligt at fastlægge dine skattemæssige rettigheder og forpligtelser. Her får du et overblik.
| Begreb | Sådan fremkommer det |
|---|---|
| Samlet bruttoindkomst | Summen af dine indkomster, overskud og gevinster i året, efter fradrag |
| Samlet nettoindkomst | Samlet bruttoindkomst minus visse fradragsberettigede udgifter |
| Skattepligtig nettoindkomst | Samlet nettoindkomst minus særlige fradrag |
| Referenceskatteindkomst | Skattepligtig nettoindkomst plus visse indkomster og fradrag, der lægges tilbage |
Hvad er den samlede bruttoindkomst?
Den samlede bruttoindkomst svarer til summen af de indkomster, overskud og gevinster, du har modtaget i løbet af et kalenderår, efter anvendelse af visse fradrag (såsom fradraget på 10 % på løn og pension, for eksempel).
Den omfatter blandt andet:
- den skattepligtige nettoløn,
- industrielle og kommercielle overskud (BIC), ikke-kommercielle overskud (BNC) eller landbrugsoverskud (BA),
- udbytte,
- pensioner,
- lejeindtægter (indtægter fra fast ejendom),
- andre indtægter fra værdipapirer og kapitalgevinster på værdipapirer,
- kapitalgevinster fra fast ejendom.
Hvordan beregnes den samlede nettoindkomst?
Den samlede nettoindkomst fremkommer ved at fratrække visse udgifter fra den samlede bruttoindkomst.
Disse udgifter omfatter blandt andet:
- den fradragsberettigede andel af det generelle socialbidrag (CSG) på formue- og investeringsindkomst,
- underholdsbidrag og bidrag til ægteskabets udgifter,
- indbetalinger og præmier til pensionsopsparing,
- naturalieydelser givet til personer over 75 år,
- udgifter vedrørende historiske bygninger og lignende,
- indbetalinger til krigsveteranernes gensidige pensionsordning,
- socialsikringsbidrag og lignende, der ikke er fratrukket ved fastsættelsen af de kategoriserede indkomster,
- udgifter til større reparationer afholdt af brugsberettigede (uden ejendomsret) af ejendomme modtaget ved arv eller gave, for hvilke der er accepteret et tilbud og betalt et depositum inden den 1. januar 2017 (fradraget er ophævet for udgifter afholdt af disse brugsberettigede siden den 1. januar 2018),
- fradrag i henhold til artikel 145 II og 156a i den franske skattelov (CGI).
Hvad er den skattepligtige nettoindkomst?
Den skattepligtige nettoindkomst fremkommer ved i visse tilfælde at fratrække særlige fradrag fra den samlede nettoindkomst.
Disse fradrag vedrører blandt andet:
- ældre personer,
- personer med handicap,
- forældre i tilfælde af, at deres gifte børn eller børn med forsørgerpligt er tilknyttet husstandens skatteopgørelse.
Skattepligtig nettoindkomst og den progressive skatteskala
Den skattepligtige nettoindkomst er den indkomst, der er underlagt indkomstskattens progressive skala.
Indkomster, der beskattes med en fast sats (såsom den ensartede faste kildeskat eller den endelige kildeskat), indgår ikke heri, medmindre der er valgt beskatning efter den progressive skala.
Hvad er referenceskatteindkomsten?
Referenceskatteindkomsten fremgår af sidste side af din seneste årsopgørelse for indkomstskat, i rubrikken “Dine referencer”.
Den udgør en indikator, der anvendes til at afgøre berettigelsen til visse sociale ydelser, skattelettelser eller -fritagelser, navnlig med hensyn til lokale skatter, samt til visse regulerede opsparingsprodukter som f.eks. den “livret d’épargne populaire” (LEP – en fransk opsparingskonto for lavindkomstpersoner).
Referenceskatteindkomsten (RFR) beregnes ud fra den skattepligtige nettoindkomst.
For at nå frem til den skal man blandt andet lægge følgende til:
- visse skattefritagne indkomster (for eksempel: visse drikkepenge modtaget i 2025 eller løn til udstationerede medarbejdere i udlandet),
- visse indkomster underlagt en endelig kildeskat (for eksempel: indkomst fra egenkapital),
- visse fradragsberettigede nedslag (for eksempel: 40 % fradrag på udbytte),
- visse fradragsberettigede udgifter i indkomsten (for eksempel: bidrag og præmier til pensionsopsparing fratrukket den samlede indkomst),
- skattepligtige kapitalgevinster fra fast ejendom.
Hvad du skal huske
De fire begreber kan ikke bruges i stedet for hinanden: de følger efter hinanden i beregningen af din skat. Den skattepligtige nettoindkomst afgør, hvad du betaler; referenceskatteindkomsten afgør, hvad du har ret til. Derfor kan den være mærkbart højere end din skattepligtige indkomst, eftersom den lægger indkomster og fradrag tilbage, som den progressive skala havde ladet ude af betragtning.
Ofte stillede spørgsmål
Hvor finder man sin referenceskatteindkomst?
Den fremgår af sidste side af din seneste årsopgørelse for indkomstskat, i rubrikken “Dine referencer”.
Hvorfor er min referenceskatteindkomst højere end min skattepligtige nettoindkomst?
Fordi den beregnes ud fra den skattepligtige nettoindkomst, hvortil visse elementer lægges tilbage: skattefritagne indkomster, indkomster underlagt en endelig kildeskat, fradragsberettigede nedslag som de 40 % på udbytte, visse fradragsberettigede udgifter i den samlede indkomst samt skattepligtige kapitalgevinster fra fast ejendom.
Hvad er forskellen mellem samlet bruttoindkomst og samlet nettoindkomst?
Den samlede bruttoindkomst svarer til summen af de indkomster, overskud og gevinster, der er modtaget i løbet af et kalenderår, efter anvendelse af visse fradrag. Den samlede nettoindkomst fremkommer ved at fratrække visse udgifter fra den samlede bruttoindkomst, såsom den fradragsberettigede andel af CSG, underholdsbidrag eller indbetalinger til pensionsopsparing.
Hvad bruges referenceskatteindkomsten til?
Den er en indikator, der anvendes til at afgøre berettigelsen til visse sociale ydelser, skattelettelser eller -fritagelser, navnlig med hensyn til lokale skatter, samt til visse regulerede opsparingsprodukter som den franske livret d’épargne populaire (LEP).
Hvilken indkomst er underlagt den progressive skatteskala?
Det er den skattepligtige nettoindkomst. Indkomster, der beskattes med en fast sats, såsom den ensartede faste kildeskat eller den endelige kildeskat, indgår ikke heri, medmindre der er valgt beskatning efter den progressive skala.
Med venlig hilsen / Kind regards
Camilla Nissen MICHELIS
Cabinet Nicolas BRAHIN
Advokatfirma i NICE, Lawyers in NICE
1, Rue Louis Gassin – 06300 NICE (FRANCE)
Tel : +33 493 830 876
Fax : +33 493 181 437
Email : camilla.nissen.michelis@brahin-avocats.com
www.brahin-avocats.com