

Opsplitning af ejendomsretten — démembrement de propriété — deler den fulde ejendomsret i to: brugsretten og den blotte ejendomsret. Det er et af de mest anvendte redskaber til at forberede en arv eller nedsætte gaveafgiften i Frankrig. Her er hvad de to rettigheder dækker, hvem der betaler hvad, og hvordan værdien fordeles.
I forbindelse med en gave eller for at forberede en arv kan du vælge at opsplitte ejendomsretten (démembrement de propriété). Hvad er det? Hvilke forpligtelser er der? Her er en gennemgang.
| Rettighed | Hvad den giver | Hvem betaler hvad |
|---|---|---|
| Brugsret (usufruit) | Retten til at bruge og nyde ejendommen: bo i den eller oppebære indtægter fra den | Vedligeholdelse, løbende reparationer, ejendomsskat (taxe foncière) |
| Blot ejendomsret (nue-propriété) | Retten til at disponere over ejendommen, uden brugsret | Større reparationer (grosses réparations) |
Hvad er opsplitning af ejendomsretten?
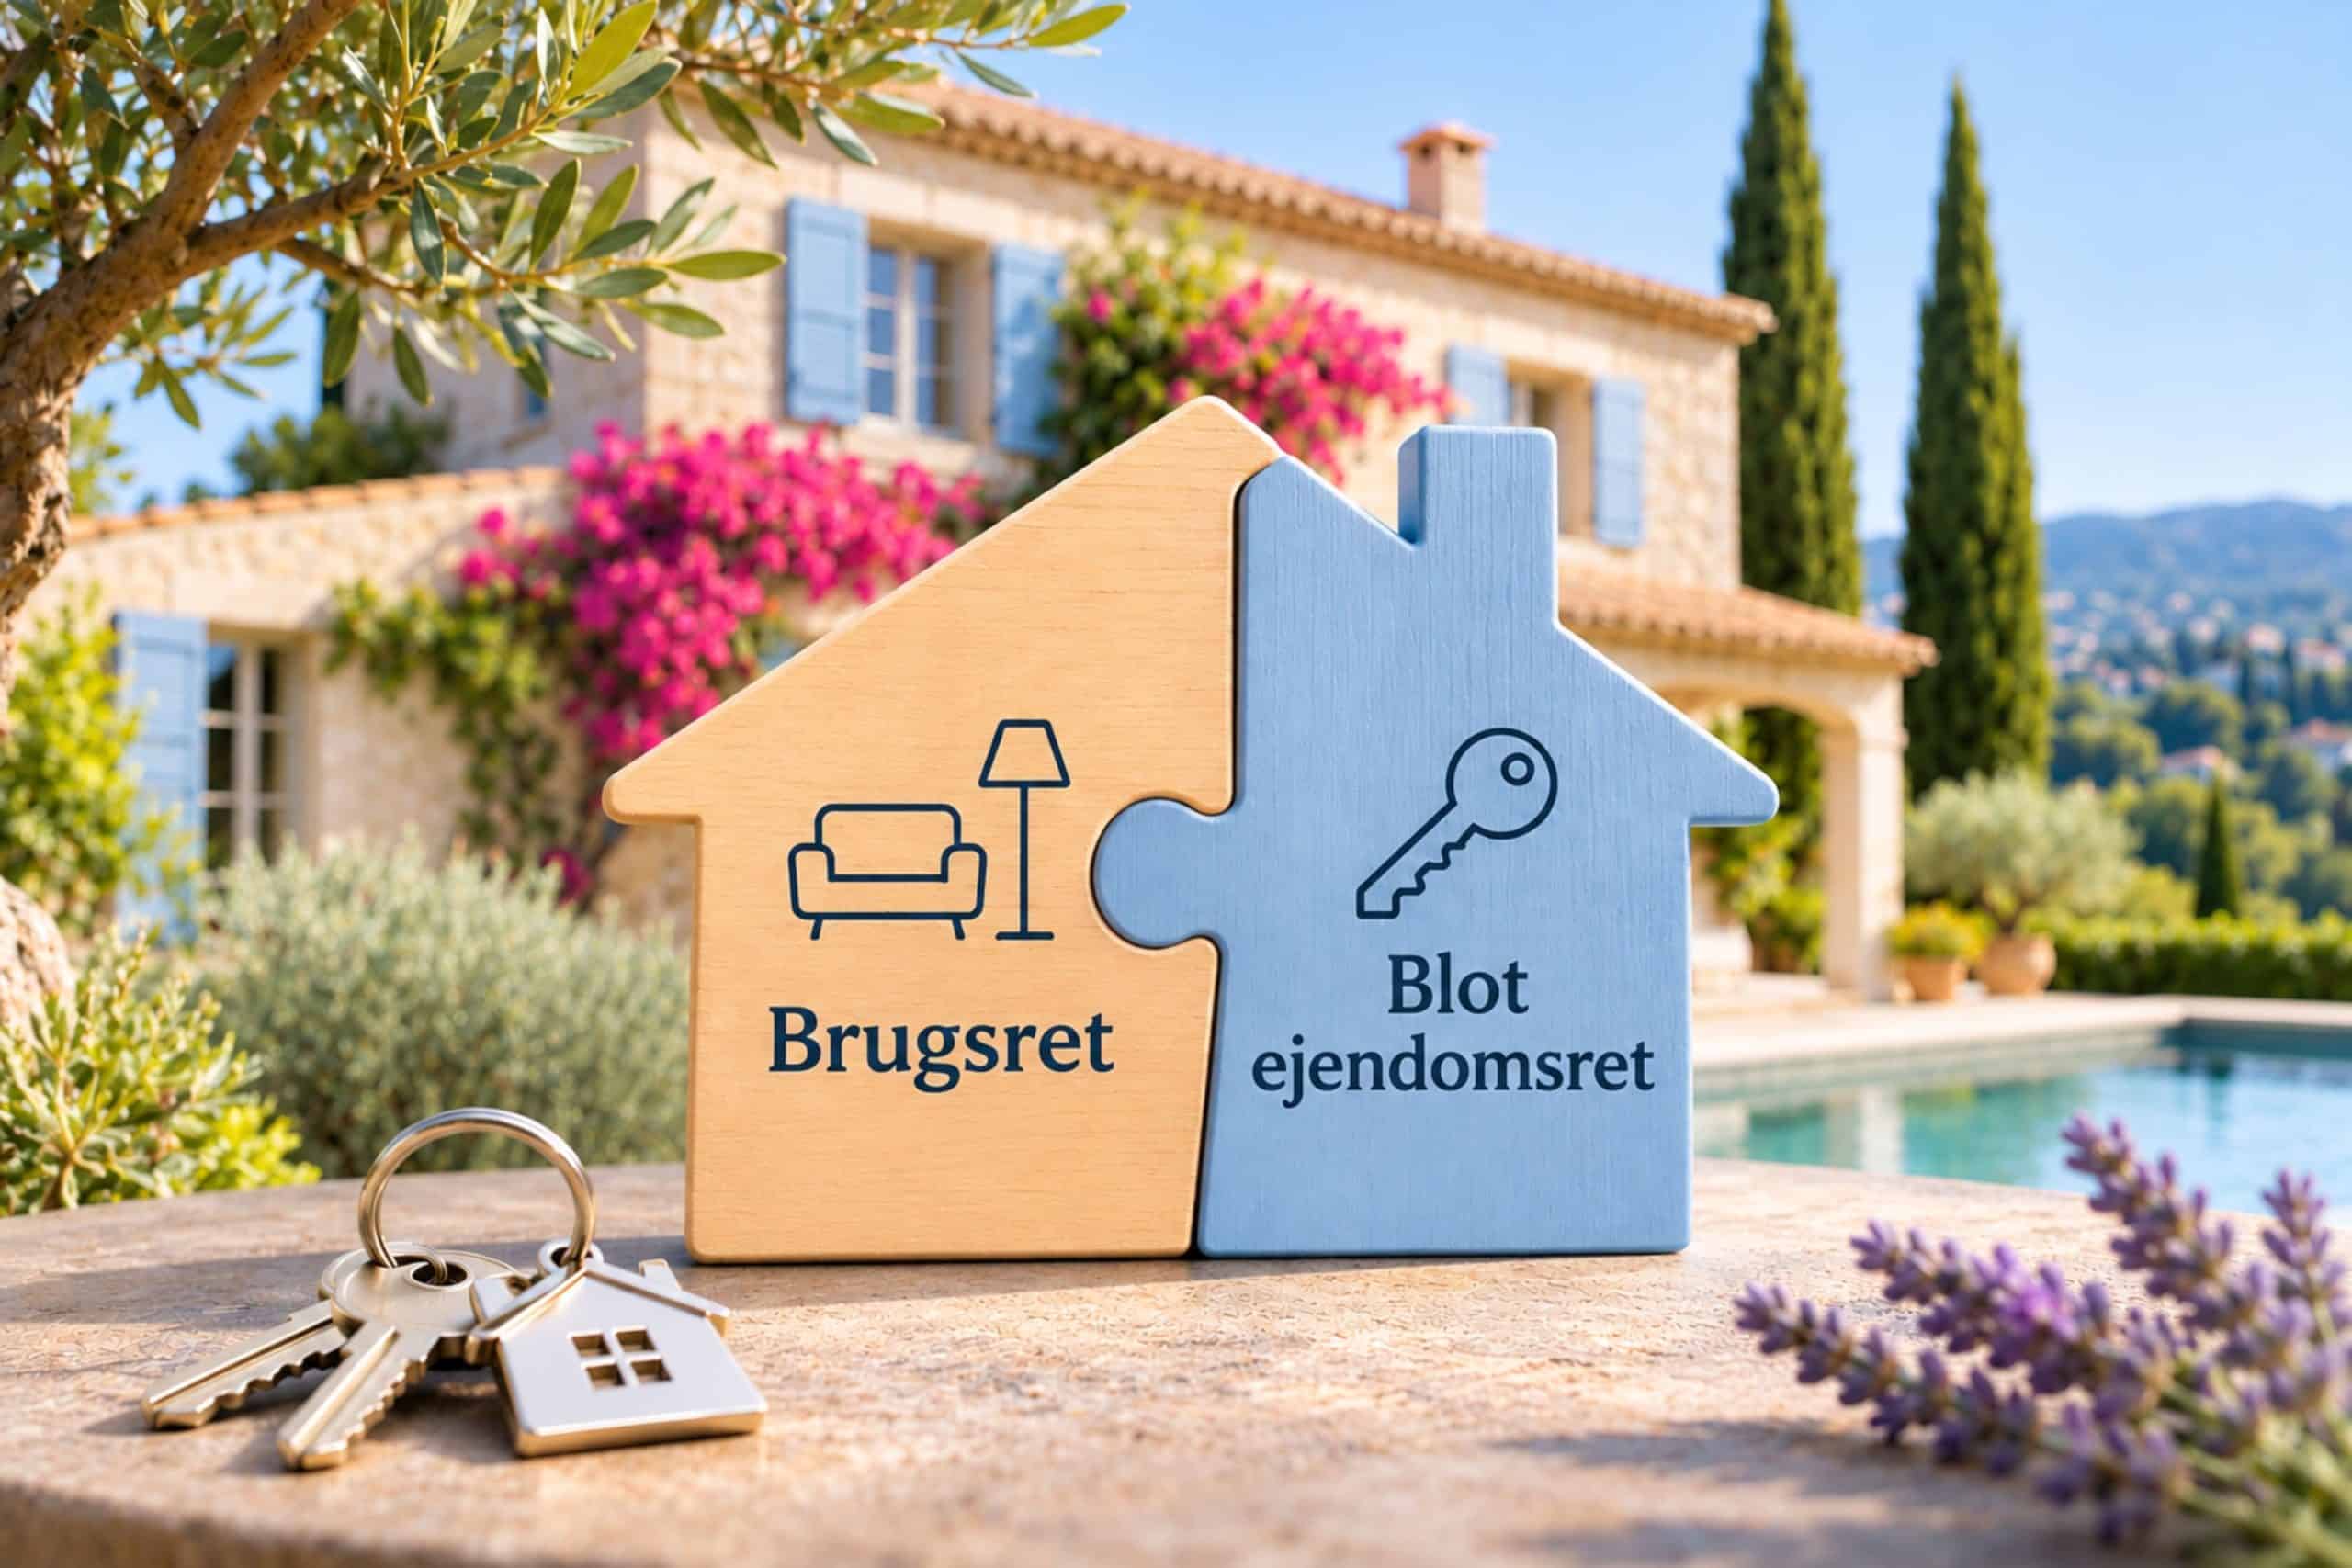
Opsplitning af ejendomsretten består i at dele den fulde ejendomsret til en ejendom i to adskilte rettigheder:
- På den ene side den blotte ejendomsret (nue-propriété), dvs. retten til at disponere over ejendommen uden at have brugsretten.
- På den anden side brugsretten (usufruit), dvs. retten til at bruge og nyde ejendommen. Det betyder, at man kan bo i ejendommen eller oppebære indtægter fra den.
Opsplitning af ejendomsretten kan anvendes i forbindelse med en arv eller en gave.
Den fulde ejendomsret består af disse to rettigheder: brugsretten og den blotte ejendomsret. Hvis du ønsker at sælge den fulde ejendomsret, kræves derfor begge parters samtykke. Til gengæld kan hver part sælge sin egen rettighed uden den andens samtykke.
Hvorfor opsplitte ejendomsretten?
Opsplitning af ejendomsretten foretages ofte for at overdrage fast ejendom. Det gør det for eksempel muligt:
- at forberede arven ved at give den blotte ejendomsret til et barn og samtidig beholde brugsretten,
- potentielt at nedsætte gaveafgiften, da den beregnes på grundlag af den skattemæssige værdi af den blotte ejendomsret.
Hvilke forpligtelser har brugsretshaveren og den blotte ejer?
Forpligtelserne er forskellige for brugsretshaveren og den blotte ejer.
Brugsretshaveren skal navnlig:
- vedligeholde ejendommen,
- udføre den almindelige vedligeholdelse og de løbende reparationer,
- betale ejendomsskatten (taxe foncière).
Den blotte ejer skal til gengæld lade brugsretshaveren bruge ejendommen, som denne ønsker, og betale for større reparationer (grosses réparations), hvis der er tale om fast ejendom, medmindre de skyldes manglende vedligeholdelse fra brugsretshaverens side.
Hvordan fordeles ejendommens værdi mellem brugsretshaveren og den blotte ejer?
Er der tale om en såkaldt livsvarig brugsret, dvs. en brugsret, der ophører ved brugsretshaverens død, fastsættes fordelingen af ejendommens værdi efter en skala, afhængigt af brugsretshaverens alder.
| Brugsretshaverens alder | Værdi af brugsretten | Værdi af den blotte ejendomsret |
|---|---|---|
| Under 21 fyldte år | 90 % | 10 % |
| Under 31 fyldte år | 80 % | 20 % |
| Under 41 fyldte år | 70 % | 30 % |
| Under 51 fyldte år | 60 % | 40 % |
| Under 61 fyldte år | 50 % | 50 % |
| Under 71 fyldte år | 40 % | 60 % |
| Under 81 fyldte år | 30 % | 70 % |
| Under 91 fyldte år | 20 % | 80 % |
| Over 91 fyldte år | 10 % | 90 % |
Denne skala bruges således til at beregne registreringsafgifterne (droits d’enregistrement) ved en gave eller en arv eller til fordeling af salgsprisen.
Der findes en simulator, hvormed man kan beregne den skattemæssige værdi af en brugsret og en blot ejendomsret.
Godt at vide. En tidsbegrænset brugsret (usufruit temporaire), dvs. en brugsret med fast varighed, vurderes skattemæssigt til 23 % af værdien af den fulde ejendomsret for hver periode på 10 år.
Hvordan bringes brugsretten til ophør?
Brugsretten kan ophøre ved brugsretshaverens død. Den blotte ejer bliver da eneejer af ejendommen. Vedkommende kan bo i den, udleje den eller sælge den.
Brugsretten kan også ophøre ved udløbet af den fastsatte periode, når den er etableret for en bestemt periode.
Med venlig hilsen / Kind regards
Camilla Nissen MICHELIS
Cabinet Nicolas BRAHIN
Advokatfirma i NICE, Lawyers in NICE
1, Rue Louis Gassin – 06300 NICE (FRANCE)
Tel : +33 493 830 876
Fax : +33 493 181 437
Email : camilla.nissen.michelis@brahin-avocats.com
www.brahin-avocats.com